




Данните на анализаторите от TrendForce показват как са се развили доставките на OLED монитори през първото тримесечие на 2026 г. както за пазара като цяло, така и за отделните производители. Сегментът се представя много добре на годишна база с ръст на доставките от 78 %. Спрямо предходното тримесечие обаче има спад, макар и не драматичен – едва 11 %. Причината е, че през последното тримесечие на предходната година производителите привлякоха купувачите с множество промоции, които накараха мнозина да изтеглят напред покупката на нови OLED монитори.
Двигател на растежа е увеличаващото се производство на QD-OLED панели. Те се предлагат във все по-големи количества, което позволява на новите участници на пазара сравнително бързо да увеличат производството си и да запълнят отделните пазарни ниши без затруднения.

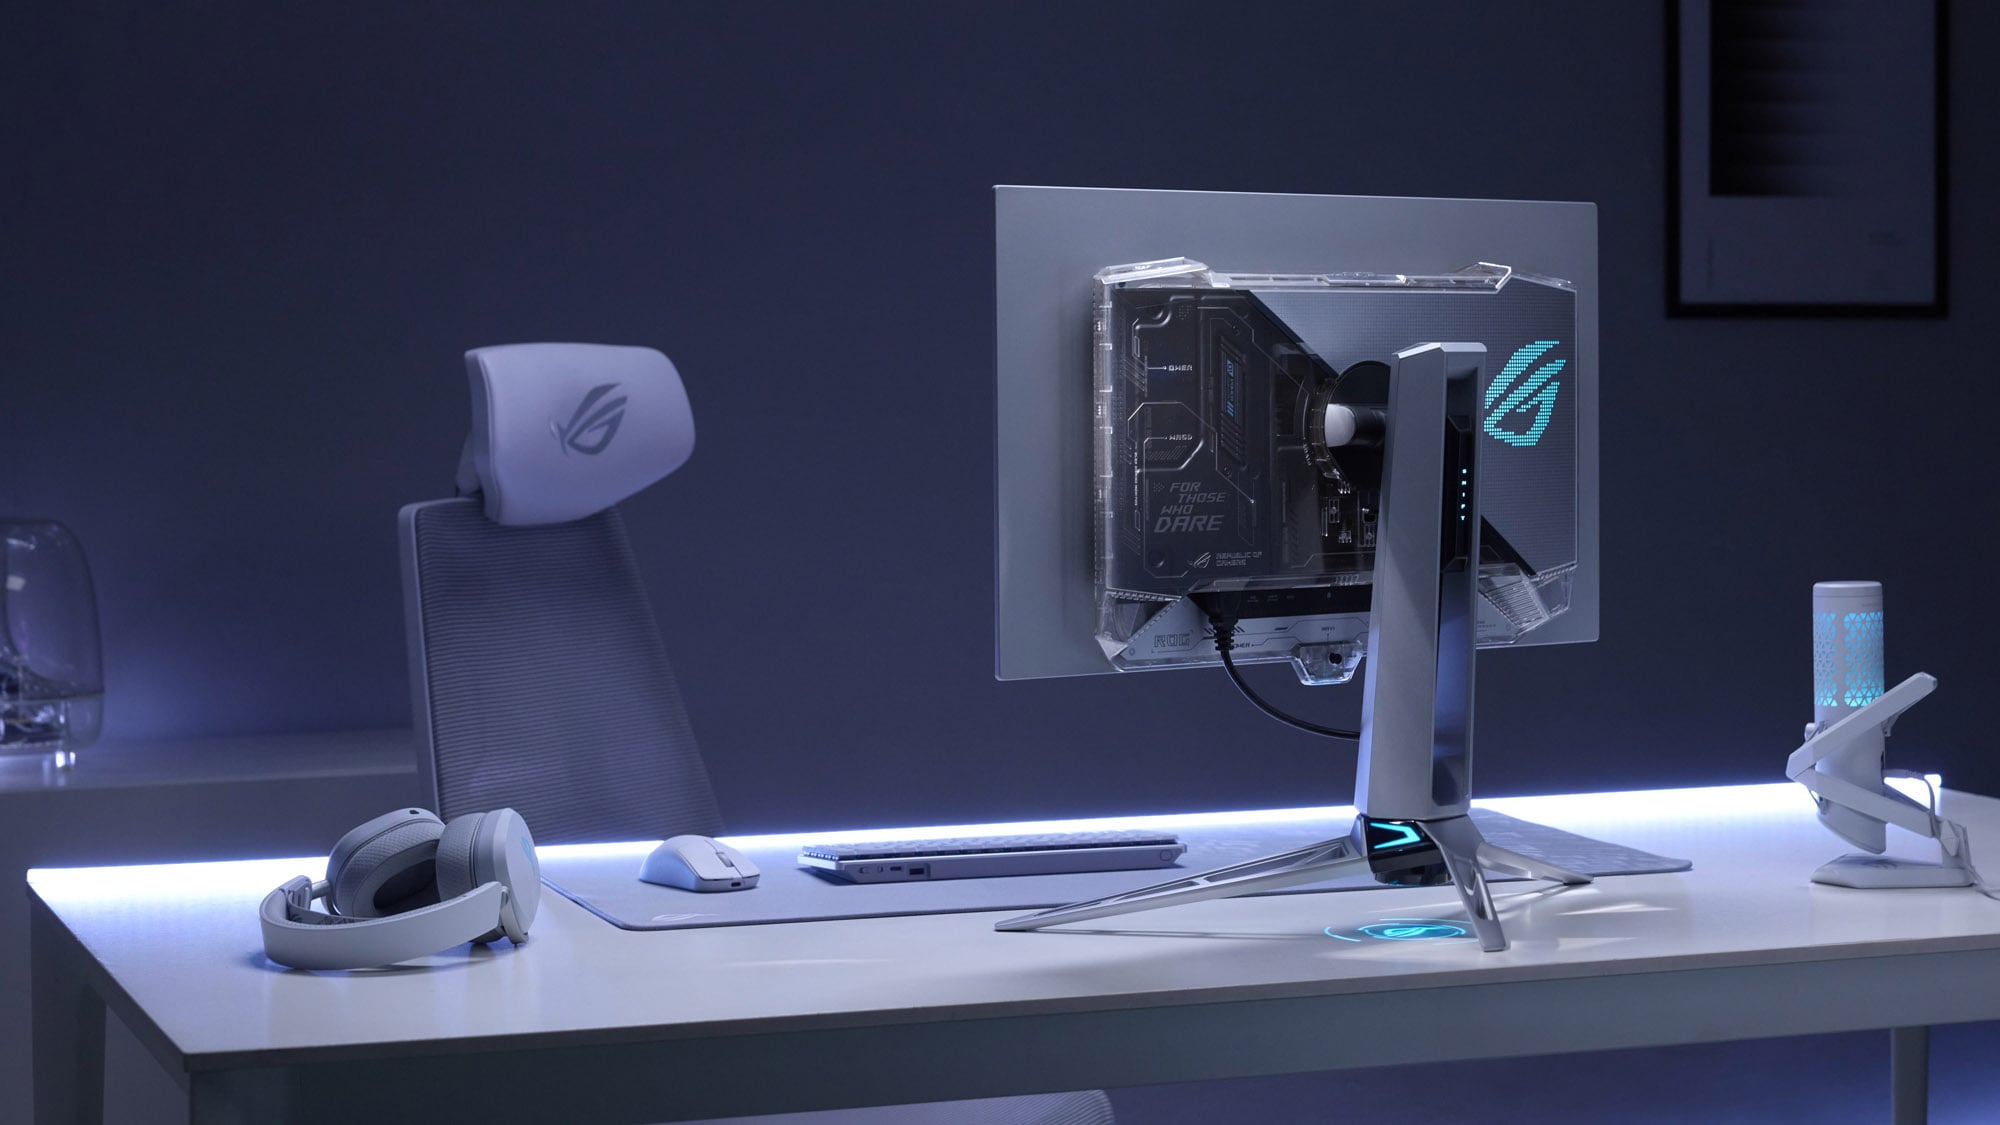
Сред производителите ASUS продължава да води с пазарен дял от 24 % през първото тримесечие благодарение на разнообразното си портфолио от OLED модели. Сред новите предложения е 34-инчов геймърски монитор с честота на опресняване 360 Hz, който се оказа привлекателен избор в своя клас. Компанията пусна и нов 16-инчов преносим OLED монитор, който също допринесе за увеличаването на доставките.
Samsung отново заема второто място с пазарен дял от 16,4 %. Компанията има богат опит в сегмента на дисплеите от висок клас, а собствените ѝ QD-OLED панели също се радват на голяма популярност. Това ѝ позволява да постига стабилен растеж дори извън активния сезон. Ексклузивните предложения на Samsung, като 27-инчовия QHD модел с честота на опресняване 180 Hz, се продаваха добре и помогнаха за запазването на стабилни доставки.

За третото място се водеше оспорвана битка между MSI и AOC/Philips, която в крайна сметка MSI спечели с минимална преднина: пазарните им дялове са съответно 12,2 % и 12,1 %. С изострянето на конкуренцията производителите търсят успех с различни стратегии и този път подходът на MSI се оказа печеливш. Компанията спечели много от стабилното търсене на своите 31,5-инчови модели, като едновременно с това разшири портфолиото си както в бизнес сегмента, така и във високия клас. През първото тримесечие дебютираха 27-инчов UHD бизнес монитор и 34-инчов геймърски монитор с честота на опресняване 360 Hz. Разширената гама помогна на MSI да увеличи пазарния си дял и да заеме третото място.
AOC/Philips остана съвсем близо до третата позиция. Основният фокус беше върху 27-инчовите QHD монитори, с които компанията се опита да се наложи в началния сегмент чрез агресивни цени и така да постигне по-големи обеми на доставките. Стратегията помогна за изграждането на стабилни позиции, но все още не беше достатъчна за третото място. Изоставането спрямо MSI обаче е незначително, така че към момента на публикуването имаше реална възможност AOC/Philips да се изкачи на третото стъпало през второто тримесечие, тъй като е силен конкурент.
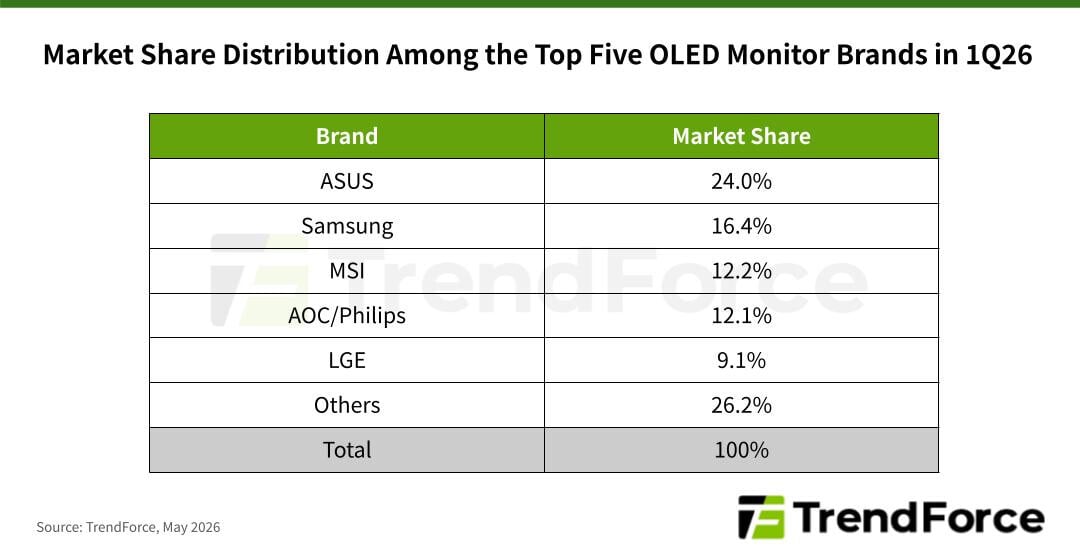
LG Electronics завърши на пето място с пазарен дял от 9,1 %. Разликата спрямо четвъртия и третия изглежда по-голяма, но не е непреодолима. През първото тримесечие компанията представи ексклузивен 39-инчов WUHD OLED монитор, който се опита да спечели купувачите с честота на опресняване 165 Hz. Очакваше се този модел да допринесе значително за по-силен ръст на доставките на компанията през второто тримесечие.
Основната сила на LG Electronics са ултрашироките монитори, които още през първото тримесечие представляваха 40 % от общите ѝ доставки. С утвърждаването на новите продукти на пазара се очакваше делът им да нарасне, а с него и делът на ултрашироките монитори в доставките на компанията – от 40 % през първото тримесечие до 45 %. Дали това е било достатъчно за четвъртото място? Отговорът трябваше да стане ясен от следващия тримесечен анализ.