




Освен при персоналните компютри, драматична ситуация започва да се очертава и на пазара на смартфони. Вече е сигурно, че години наред няма да се върнем към „нормалността“, характерна за сегмента до 2025 г. А кога ще достигне връх настоящата криза, е невъзможно дори да се прогнозира.
Пазарите се сриват в пълен синхрон
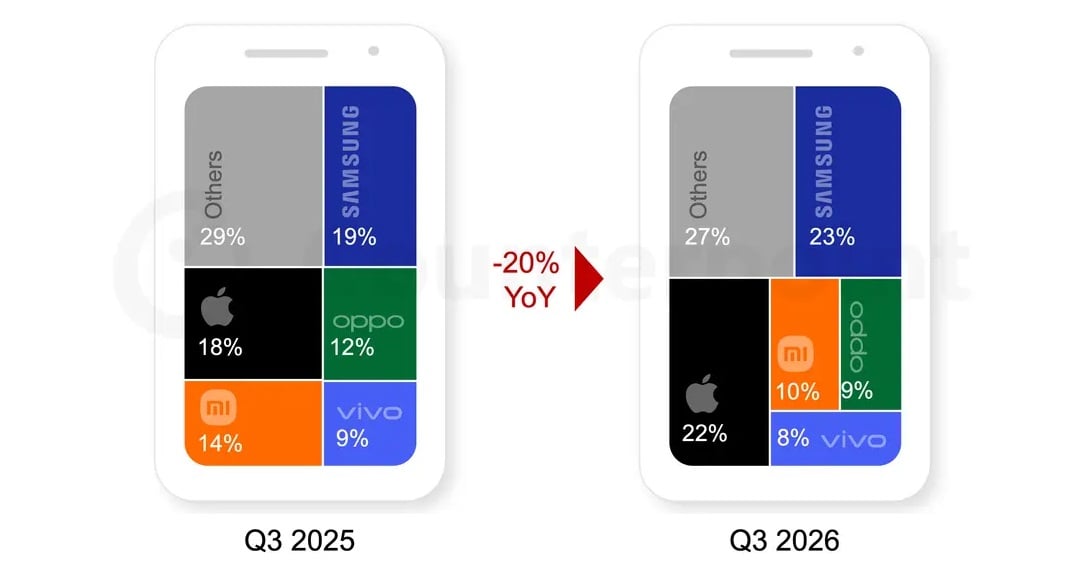
В дните преди 13 октомври излезе новината, че продажбите на персонални компютри са намалели с 20,1 %, а данните за смартфоните показват почти същия спад — 20 %.
Пазарът на персонални компютри на практика е в руини, а сходна е ситуацията и при смартфоните. Трябва обаче да се има предвид, че поскъпването се отразява много по-бавно в сектора на мобилните телефони. Производителите разполагат с буфер от приблизително шест месеца, благодарение на който до второто тримесечие на 2026 г. кризата с паметите все още не оказваше съществено влияние в тази област. Сега обаче тя ги връхлетя с пълна сила. За последно търсенето е било толкова ниско през 2012 г., но тогава продажбите все още са вървели нагоре.
Острият недостиг на компоненти принуждава пазара да се адаптира, като променя както стратегиите на производителите, така и навиците на потребителите. Производителите прехвърлиха част от скока в производствените разходи върху купувачите, което от началото на 2026 г. е повишило цените на дребно в световен мащаб с приблизително 20 %. Затова все повече потребители започват да купуват от мобилните оператори. Тази тенденция може да се засили с по-нататъшното покачване на цените.
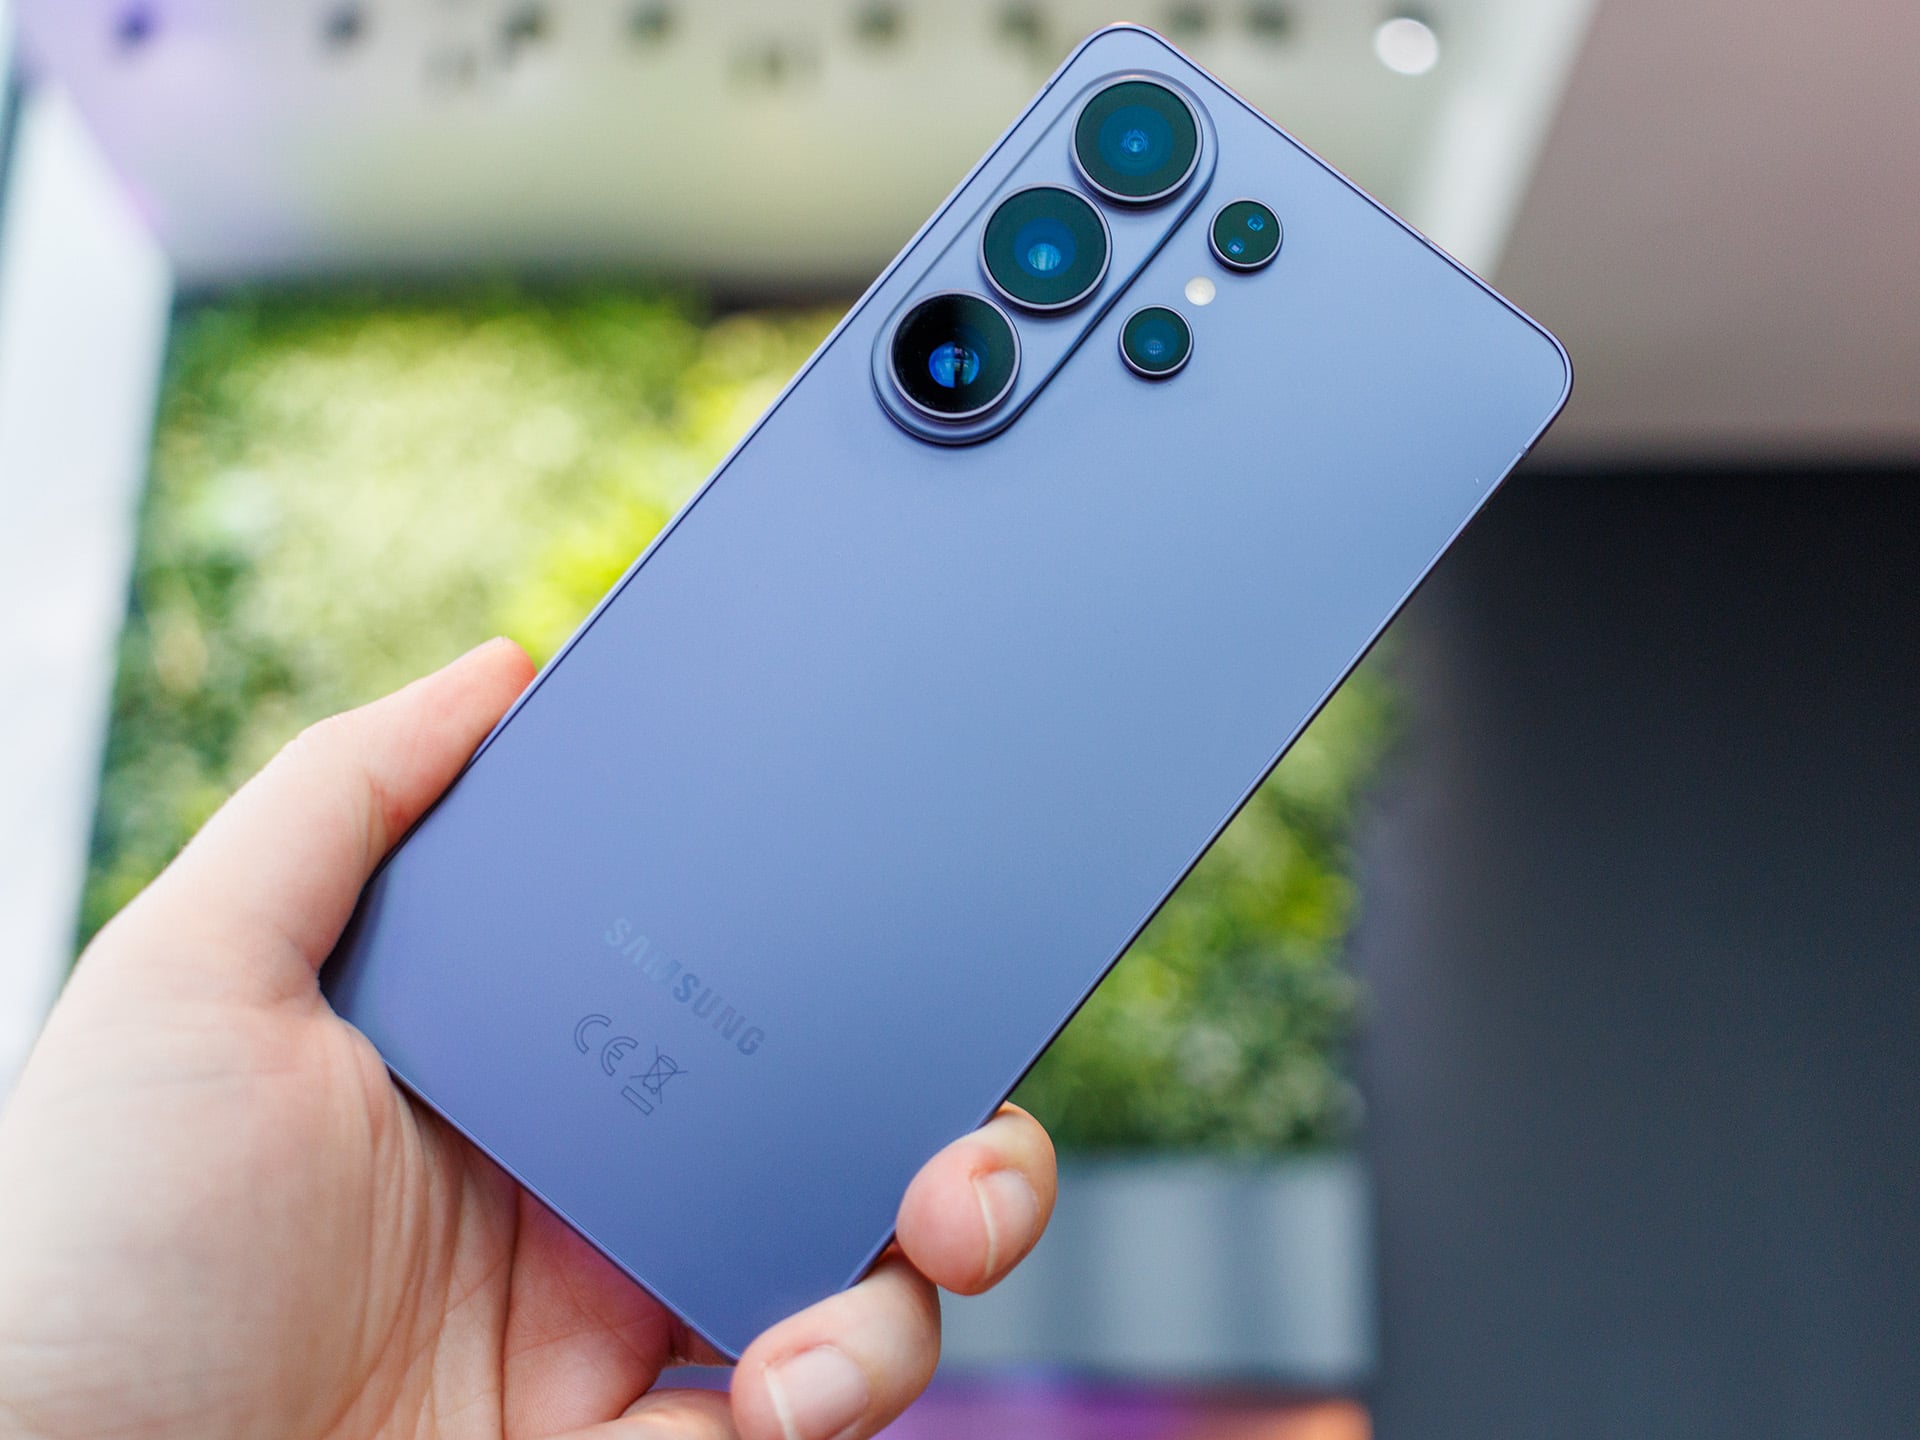
През третото тримесечие класацията на производителите беше оглавена от Samsung . Макар доставките на южнокорейската компания да са намалели с 3 % на годишна база, пазарният ѝ дял е нараснал до 23 %. Това е най-голямото увеличение на дела сред водещите производители. Резултатите на Samsung бяха подкрепени от фокуса върху по-високите средни продажни цени и силния старт на сгъваемата серия Galaxy Z, особено на Galaxy Z Fold8. Стабилното снабдяване с компоненти също позволи на компанията да се възползва от отстъплението на китайските марки на развиващите се пазари чрез серията Galaxy A от среден клас.
Продажбите на Apple също са намалели на годишна база, но през третото тримесечие пазарният ѝ дял е достигнал рекордните 22 %, след като дотогава компанията не е успявала да премине дори границата от 20 %. Според Counterpoint основната причина за спада в продажбите на Apple е липсата на премиера на iPhone 18. Моделите iPhone 18 Pro стартираха по-силно от предшествениците си, особено в Китай и Индия, но компанията трябва да очаква допълнителен спад на продажбите на годишна база.
Китайските производители изпитват сериозни затруднения, а състоянието на пазара е по-нездравословно от всякога. Общият пазарен дял на Apple и Samsung достигна 45 %. Производителите извън първата петица вече си поделят едва 27 % от пазара, а общият дял на Xiaomi, Oppo и Vivo се сви от предишните 35 % до 27 %.
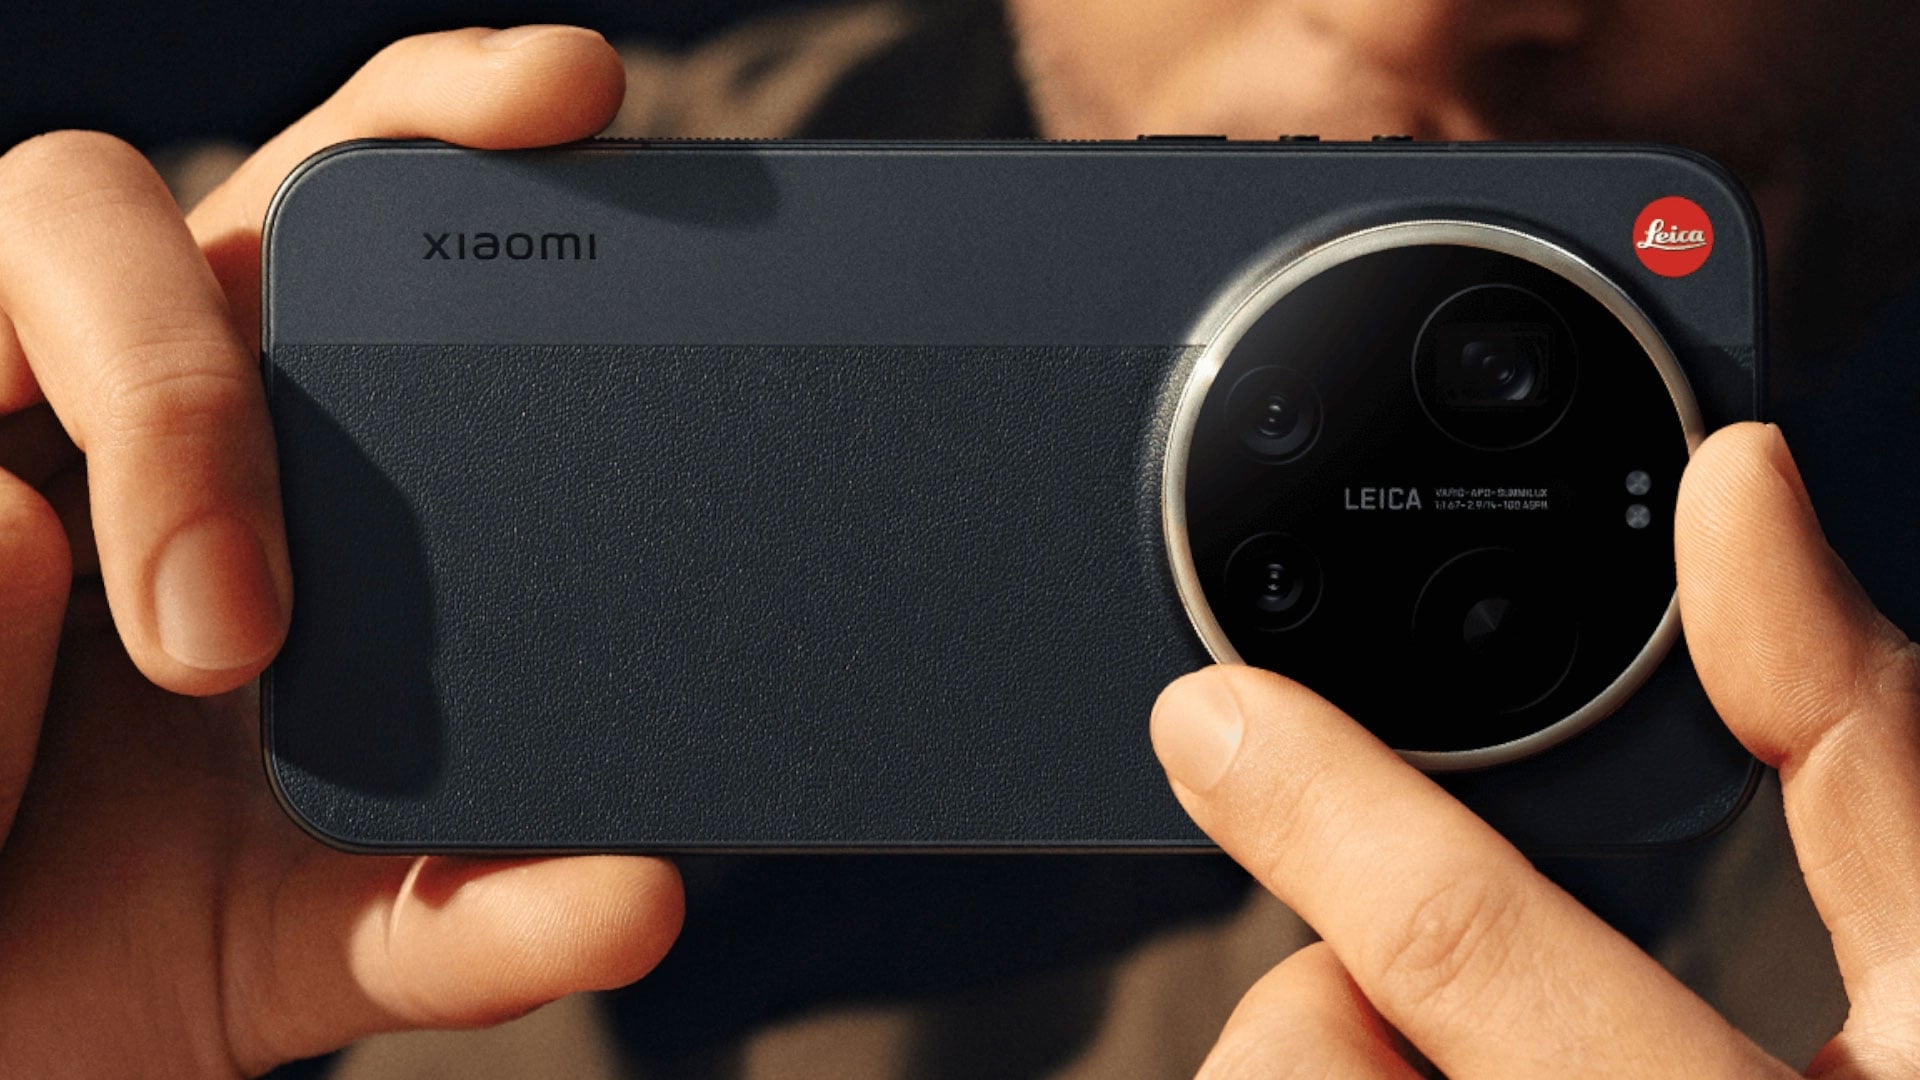
Xiaomi е на трето място с пазарен дял от едва 10 %, след като продажбите на производителя са спаднали с над 30 % на годишна база. Компанията съзнателно е свила предлагането на по-евтини устройства, за да ограничи загубите си. Продажбите на Oppo са се сринали с над 20 %, до голяма степен заради изтеглянето на марката OnePlus от международните пазари. При заемащата петото място Vivo спадът също надхвърля 20 %. В резултат глобалният ѝ пазарен дял е намалял до 8 %.